на конец года СК
К уст. экон. роста = 19250 = 0,0022
8413466
Значение этого коэффициента очень мало, это говорит о низком темпе собственного капитала.
2.2 Учет кассовых операций
Для осуществления расчетов наличными деньгами каждое предприятие должно иметь кассу и вести кассовую книгу по установленной форме.
Порядок ведения кассовых операций регламентируется Инструкцией Центрального банка РФ от 4 октября 1993 года № 18. "Порядок ведения кассовых операций в народном хозяйстве".
Ведение кассовых операций возложено на кассира, который несет полную материальную ответственность за сохранение принятых ценностей согласно договора о полной материальной ответственности. В кассе можно хранить небольшие денежные суммы в пределах установленного банком лимита для оплаты мелких хозяйственных расходов, выдачи авансов на командировки и других небольших платежей. Превышение установленных лимитов допускается лишь в течение трех рабочих дней в период выплаты заработной платы работникам предприятия, пособий по временной нетрудоспособности, стипендий, пенсий и премий.
Поступление денег в кассу и выдачу из кассы оформляют приходными и расходными кассовыми ордерами (приложения 1,2). Суммы операций записывают в ордерах не только цифрами, но и прописью. Приходные ордера подписывает главный бухгалтер, а расходные - руководитель предприятия и главный бухгалтер. Заработную плату, премии, пособия по временной нетрудоспособности выдают из кассы не по кассовым ордерам, а по платежным и расчетно-платежным ведомостям, подписанным руководителем и главным бухгалтером (приложение 3).
Приходные и расходные кассовые ордера до передачи в кассу регистрируются бухгалтерией в журнале регистрации приходных и расходных кассовых документов (приложение 4).
Все операции по поступлению и расходованию денежных средств кассир записывает в кассовую книгу, которая пронумерована, прошнурована и опечатана сургучной или мастичной печатью. Количество листов в ней заверено подписями руководителя предприятия и главного бухгалтера. В конце рабочего дня кассир подсчитывает в кассовой книге итоги операций за день и выводит остаток денег в кассе на следующий день. Записи в кассовой книге ведут через копировальную бумагу на 2-х листах. Один лист отрывают, его сдают в конце дня со всеми приходными и расходными документами (приложение 5). Контроль за правильным ведением кассовой книги возлагается на главного бухгалтера. Руководители организации обязаны оборудовать кассу и обеспечить сохранность денег в помещении кассы, а также при доставке их из учреждения банка и сдаче в банк.
Учет денежных средств в кассе на основании первичных документов, кассовых отчетов, журнала регистрации приходных и расходных ордеров ведется в журнале-ордере № 1 по кредитовому признаку, а дебет счета 50 "Касса" отражается в ведомости (приложение 6).
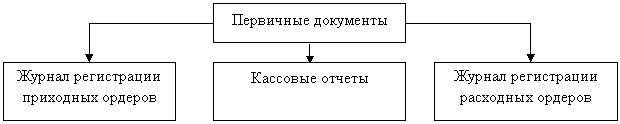 |
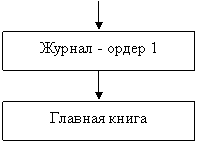
Рис. 1. Схема учета денежных средств на счете 50 "Касса".
На примере приведенных в таблице хозяйственных операций по ТОО "Красное Знамя" за ноябрь 1998 года просматривается порядок заполнения журнала-ордера № 1.
ЕРИН Виктор Федорович (р . 1944), министр внутренних дел Российской Федерации (1992-95), генерал армии (1993), Герой Российской Федерации (1993). С июля 1995 заместитель директора Службы внешней разведки Российской Федерации.
РАЗЛИВ , железнодорожная станция и поселок на р. Сестра, в 34 км от Cанкт-Петербурга. В районе Разлива летом 1917 скрывались от преследований Временного правительства В. И. Ленин и Г. Е. Зиновьев. Памятники-музеи "Сарай", "Шалаш".
ДУКЛЯ (Dukla) (Дукельский перевал) , в Вост. Бескидах (Карпаты), на границе Польши и Словакии. Высота 502 м. Овладение Дуклей советскими войсками (совместно с Чехословацким армейским корпусом) 6 октября 1944 положило начало освобождению Чехословакии от фашизма во время Великой Отечественной войны. Мемориал.