Б) Методы списания сч. 26
I Общехозяйственные расходы в конце месяца списываются на счет 20 путем распределения между отдельными видами продукции.
Сумма общехозяйственных расходов в течении месяца отражается в ведомости №15 по Д26 с К02,20,13,12,70,69,71,31,89 .
в конце месяца общая сумма ведомости 15 списывается:
а) определяется % распределения
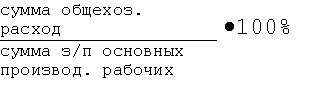
(% распределения желаемого брать до 3, 4 знаков см. задачу)
б) определяется % распределения

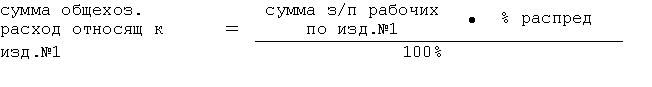
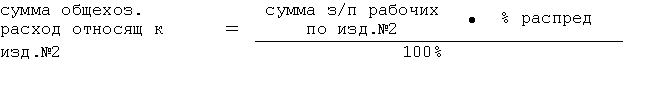 сумма общехозяйственных расходов
Согласно плана счетов, приказа №97, положения о бухгалтерском учете о счете 26; общехозяйственные расходы могут списываться в конце отчетного периода в качестве условия - постоянно (Д46 К26) как правило это удобно использовать предприятиям с коротким циклом производства
Для обоснования применения этого метода необходимо базироваться на методологические отраслевые инструкции или в приказе по учетной политике утвердить перечень статей затрат учитываемых на счете 26 и списываемых ежемесячно Д46 К26
Документы учета затрат, порядок ведения учета
1. Прямые затраты по видам изделий или по отдельным видам деятельности предприятия учитываются в карточках (ведомостях) учета затрат на производство. В карточку заносятся сведения о зарплате (расчет з/пл и отчислений) фактическая стоимость материалов (требования, ведомость №10, акт на списание и т.д.), отчисления на зарплату, сумма общехозяйственных расходов (справка о распределении)
В карточках учета производства рассчитывается себестоимость выпуска по видам продукции.
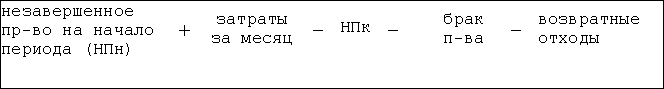
2. Незавершенное производство (НП) рассчитывается по данным инвентаризации НП.
Пример: по данным инвентаризации НП в цехе 50 деталей после 2-й операции; 20 после 1-й; 30 после 3-й. Всего 4 операции
1) расход материалов на 1 ед. - 10000=
|
2) Затрата |
1 операции |
20000= |
|
2 операции |
50000= | |
|
3 операции |
30000= | |
|
4 операции |
10000= |
3) отчисления на зарплату
4) % распределения общехозяйственных расходов 200% (расчет за месяц)
| Статьи затрат | Опер. | Кол-во детал. | Стоимость за 1 ед. | Всего: |
|
1. Материалы | все | 100 | 10000= | 1000000= |
|
2. Затрата | 20 | 20000= | 400000= | |
| 50 | (20тыс+50тыс) | 3500000= | ||
| 30 | (70тыс+30тыс) | 3000000= | ||
|
всего зат. | 6900000= | |||
|
3. Отчислен. | 40% | 2760000= | ||
|
4. Общехоз расходы | 200% | 13800000= | ||
|
Всего: | 24460000= |
АВЛОС (греч . aulos), древнегреческий музыкальный инструмент, 2-ствольный типа гобоя. Был распространен также в Др. Риме и странах Средиземноморья.
ИЗМЕРИТЕЛЬНАЯ ЛИНИЯ , устройство для исследования распределения электрического поля вдоль СВЧ-линии передачи. Представляет собой отрезок коаксиальной линии или волновода с перемещающимся вдоль него индикатором, отмечающим узлы (пучности) электрического поля.
УПСАЛА (Uppsala) , город в центральной части Швеции, административный центр лена Упсала. 168 тыс. жителей (1991). Машиностроение, полиграфическая, фармакологическая промышленность. Первый в Швеции университет (1477). Поселение с 12 в., с 1273 резиденция архиепископа, место коронации шведских королей (до 1719). Дом-музей К. Линнея. В 5 км к северу от современного г. Упсала находилась т. н. Старая Упсала (упоминается в 9 в.), религиозный и политический центр древней Швеции (в 1245 сгорела).