2) концепция амортизации опирается на предположение о том, что средства в процессе их эксплуатации постепенно утрачивают свою полезность;
3) средства могут утрачивать полезность по одной из двух причин:
а) физический износ;
б) моральный износ.
4) за срок службы средств принимается более короткий промежуток времени в результате либо физического, либо морального износа.
Амортизация не связана с изменениями рыночной стоимости средств. Это обстоятельство находится в соответствии с принципом себестоимости.
В некоторых случаях считают, что средства производства в конце их срока службы удастся реализовать. Сумма, которую предполагается получить в результате такой реализации, называется остаточной стоимостью средств. Например, если предприятие приобрело грузовик за $20,000 и намеревается реализовать его через 5 лет за $4,000, то ожидаемая остаточная стоимость грузовика составляет $ 4,000.
В большинстве же случаев предполагают, что средства производства в конце своего срока службы придут в негодность. В таком случае говорят, что средства имеют нулевую остаточную стоимость.
Предположим, что ресторану принадлежит кухонное оборудование себестоимостью $22,000 и сроком службы 10 лет. Кроме того, предполагается, что остаточная стоимость этого оборудования на конец его срока службы составит $2,000. Тогда общая сумма амортизации, которая должна быть учтена за весь срок службы кухонного оборудования, составляет $20,000. Ежегодные расходы на амортизацию этого оборудования составляют $2,000 (1/10 х $20,000).
Данный пример можно проиллюстрировать с помощью диаграммы.
Средства



Стоимость
Общая стоимость амортизации
$ 22,000 $ 20,000
 |
Остаточная
стоимость
$ 2,000
Если остаточная стоимость вычитается из общей стоимости основных средств, то результат называется затратами на амортизацию. Предположим, что предприятием приобретен автомобиль за $10,000 с ожидаемым сроком службы 6 лет и ожидаемой остаточной стоимостью $1,000. Тогда сумма $10,000 представляет собой общую стоимость автомобиля, а сумма $9,000 – затраты на его амортизацию.
Метод прямолинейной амортизации
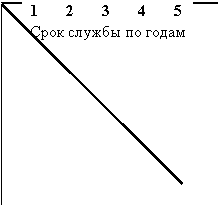
Покажем в виде графической зависимости процесс амортизации средств производства со следующими характеристиками:
• себестоимость—$10,000;
• остаточная стоимость— $0;
• срок службы — 5 лет.
 |  | ||
 |  | ||
 | | | | |
ЦАХУРСКИЙ ЯЗЫК , см. Дагестанские языки.
ПОМПЕЙ Великий (Pompeius Magnus) Гней (106-48 до н . э.), римский полководец. В начале карьеры сторонник Суллы. Участвовал в подавлении восстания Спартака. С 66 командовал римскими войсками в войне против Митридата VI, которая закончилась победой римлян. После отказа сената утвердить его мероприятия на востоке и наделить его солдат землей в 60 вошел в соглашение с Крассом и Цезарем (1-й триумвират). После распада триумвирата (53) воевал против Цезаря. В 48 победил его при Диррахии (Эпир), но затем был сам разбит Цезарем при Фарсале (Фессалия).
ПЕРЕКЛЮЧАТЕЛЬ ЭЛЕКТРИЧЕСКИЙ , служит для коммутации различных электрических цепей. К переключателям электрическим относятся рубильники, пакетные выключатели, контроллеры, тумблеры и др.