Теперь рассмотрим расчет чеками на схеме (рис. 4).
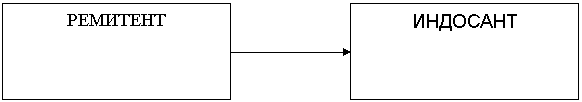
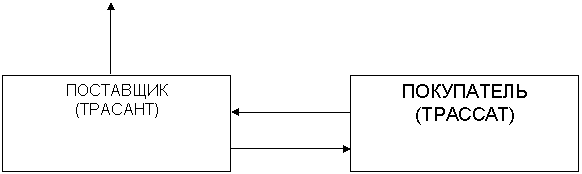
Покупатель называется трассат, поставщик-трассант. Переводный вексель выписывается в 2х экземплярах: первый (прима) передается в обеспечение трассанту, а второй (секунда) остается у трассата.
Другие формы расчетов (чеки, платежное поручение, платежное требование-поручение) рассмотрены в приложении 1.
4. Совершенствование организаций движения готовой продукции и расчетов с покупателями и заказчиками.
В данном вопросе будут отражены изменения, произошедшие в учете и налогообложении готовой продукции, что повлияло на совершенствования бухгалтерского учета в данной сфере.
С принятием Федерального закона от 2.01.2000г.№36-ФЗ . О внесении изменений в закон РФ «О налоге да добавленную стоимость» рекомендуется предприятием, одновременно реализующие готовую продукцию, закупленную ими как у физических лиц (индивидуальных предпринимателей), так и аналогичную продукцию, закупленную у юридических лиц вести раздельный учет покупной стоимости такой готовой продукции, а также оборотов по ее реализации. В случае отсутствия раздельного учета сложится ситуация, когда облагаемый оборот будет определяться на основе полной стоимости реализуемой продукции или результатов ее переработки без включения НДС, т.е. в общеустановленном порядке без определения разницы в ценах.
Теперь для всех предприятий торговли действует общий порядок, согласно которому сумма налога на добавленную стоимость, подлежащее внесению в бюджет предприятиями, занимающимися закупкой и (или) продажи готовой продукции, в т.ч. по договорам комиссии и поручения, определяется в виде разницы между суммами налога полученными от покупателей за реализованную готовую продукцию, и суммами налога на добавленную стоимость, фактически уплаченными поставщикам и (или) таможенным органом по поступившей готовой продукции, предназначенной для продажи.
Как следствие внесенных изменений в расчет НДС, на предприятиях упростился порядок движение готовой продукции из оптовой торговли в розничную и наоборот. Действительно, при передаче готовой продукции, товаров, изначально закупленных для последующей реализации оптом, в розничную торговлю предприятию следовало восстановить в дебет счета 41 «Товары» сумму НДС, относящуюся к этим товаром (готовой продукции), отнесенную при опреходовании в дебет счета 19 «НДС по приобретенным ценностям». Теперь передача товаров из оптовой торговли в розничную отразится лишь записями в аналитическом учете по счету 41.
В результате совершенствования бухгалтерского учета при реализации готовой продукции и расчетов с покупателями и заказчиками уточняется порядок ведения книги покупок и книги продаж в розничной торговле.
ЧЕТЫРЕХНОГИЕ КЛЕЩИ , то же, что галловые клещи.
ФО (Fo) Дарио (р . 1926), итальянский драматург,актер, режиссер. В театре с кон. 1950-х гг. В 1968 основал театр "Нуова сцена", в 1970 - "Коммуне", с которым выступал перед рабочей аудиторией. В сатирических комедиях Фо на евангельские сюжеты "Архангелы не играют во флиппер" (1959), "Мистерия-буфф" (1969), а также в пьесе "Случайная смерть анархиста" (1971) социальный гротеск доведен до карикатуры.
УСЫНОВЛЕНИЕ , принятие на воспитание детей, лишившихся попечения родителей, с установлением между усыновленным и усыновителем правовых (личных и имущественных) отношений, существующих между родителями и детьми. По российскому праву усыновление допускается только в отношении несовершеннолетних детей в их интересах. Усыновление производится постановлением главы районной, городской администрации по месту жительства (нахождения) усыновляемого либо по месту жительства усыновителя по его просьбе и с его участием. Усыновление детей - граждан Российской Федерации иностранными гражданами закон ограничивает определенными условиями. Постановление об усыновлении подлежит обязательной регистрации в органах Записи актов гражданского состояния.