|
|
 | |||
 | |||
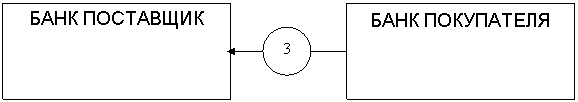 |
 |  |
Рис. Схема расчетов платежными поручениями.
1. Платежное поручение направляется от покупателя в обслуживающий его банк.
2. Происходит списание суммы с расчетного счета покупателя.
3. Сообщение в банк поставщика о списании суммы с расчетного счета покупателя.
4. Идет зачисления суммы на расчетный счет поставщика.
5. Выписка из расчетного счета о зачислении суммы платежа.
Данная форма расчетов применяется при расчетах по не товарным операциям (налоги в бюджет, суммы штрафов), и тогда будут сделаны следующие бухгалтерские записи:
1. Д-т сч.10 К-т сч.60 – оприходованные платежные документы поставщика за полученную готовую продукцию;
2. Д-т сч.19 К-Т сч.60 - выделен НДС ;
3. Д-т сч.60 К-т 51 – оплачена задолженность поставщика;
4. Д-т сч.68 К-т сч.19- НДС подлежит возмещению с бюджета;
Также данная форма расчетов может применяться по товарным операциям за полученную готовую продукцию или оказанную услугу. В
ИНСТИТУТ НАУЧНОЙ И ТЕХНИЧЕСКОЙ ИНФОРМАЦИИ Всеросссийский (ВИНИТИ) , см. Научной и технической информации институт.
ОБЩЕСТВО РЕВНИТЕЛЕЙ ВОЕННЫХ ЗНАНИЙ , военно-научное общество в российской армии в 1896-1914. Существовало в Санкт-Петербурге, филиалы - в Варшаве, Риге, Минске и др.
МНОГОКАНАЛЬНАЯ СВЯЗЬ , одновременная и независимая передача сообщений от многих отправителей к такому же числу получателей по общей линии связи. В системах многоканальной связи используется уплотнение линий связи (главным образом частотное).