Затраты для целей налогообложения прибыли классифицируют на нелимитируемые и лимитированные. Лимитируемые - это такие, по которым утверждены в установленном порядке лимиты, нормы и нормативы. К ним, в частности, относятся компенсации за использование для служебных поездок личных автомобилей; затраты на командировки; представительские расходы; оплата за обучение по договорам с учебными заведениями для подготовки, повышения квалификации и переподготовки кадров; затраты по оплате процентов по полученным кредитам (за исключением ссуд связанных с приобретением основных средств, нематериальных и иных внеоборотных активов ); расходы на рекламу. Учет таких расходов ведется на счетах затрат ( 20, 25, 26 ) отдельно в пределах установленных лимитов ( норм, нормативов) и отдельно - сверх действующих лимитов (норм, нормативов ). Дело в том, что на сумму таких расходов, превышающих нормы, величина валовой прибыли для целей налогообложения корректируется.
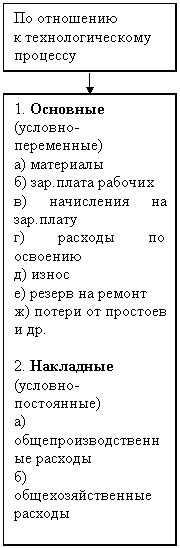
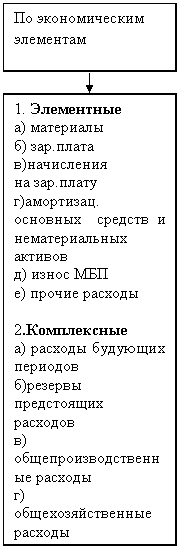
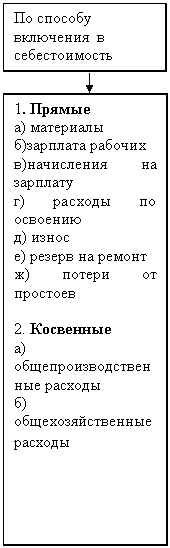
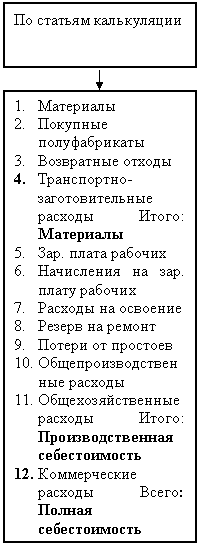
В соответствии с задачами и в целях выполнения управленческих и контрольных функций учет затрат на производство осуществляется в нескольких разрезах (Общая схема классификации затрат на производство приведена на схеме 2):
1. По месту возникновения затрат и по характеру производства;
2. По экономическим элементам;
3. По способу включения в себестоимость;
4. По отношению к технологическому процессу;
5. По статьям калькуляции.
Схема 2
Общая схема классификации
затрат на производство.
 |  |  | |||||
 |
ВАЛЮТНЫЕ ЦЕННОСТИ , ценности, в отношении которых государство устанавливает ограниченный режим обращения. Так, в Российской Федерации к валютным ценностям относятся: иностранная валюта и выраженные в ней платежные документы и ценные бумаги, драгоценные металлы (золото, серебро, платина и металлы платиновой группы), природные драгоценные камни в сыром и обработанном виде (алмазы, рубины, изумруды, сапфиры, александриты), жемчуг, за исключением бытовых ювелирных и др. изделий из этих металлов и камней.
ЕРШОВ , город (с 1963) в Российской Федерации, Саратовская обл., в верховьях р. М. Узень. Железнодорожный узел. 24,6 тыс. жителей (1992). Пищевая промышленность.
ВЕНСКАЯ КЛАССИЧЕСКАЯ ШКОЛА , направление в музыкальном искусстве, сложившееся во 2-й пол. 18 - нач. 19 вв. Представители - Й. Гайдн, В. А. Моцарт, Л. Бетховен. Обобщив предшествующий опыт музыкального творчества, они создали жанры классической симфонии, камерного ансамбля, сонаты и концерта, основанные на форме сонатно-симфонического цикла и сонатной форме. Их высшие достижения в инструментальном, а также в др. жанрах (оперы, мессы, оратории) оказали сильное воздействие на последующее развитие музыки и составляют одну из вершин мирового искусства.