При этом надо иметь в виду, что решение о консервации основных средств, принятое по инициативе администрации предприятия, не является основанием для предоставления данной льготы.
Не подлежит включению в налогооблагаемую базу по налогу на имущество только основные средства, законсервированные по решению соответствующего органа власти.
4. УЧЕТ И НАЛОГООБЛАЖЕНИЕ ОПЕРАЦИЙ ПО ВЫБЫТИЮ ОСНОВНЫХ СРЕДСТВ
Существует несколько способов выбытия основных средств. Основные средства можно продать, списать, ликвидировать, передать в виде вклада в уставный капитал и т.д.
Порядок выбытия основных средств определен в разделе 5 ПБУ 6\01 утв. Приказом Министерства финансов Российской Федерации от 30 марта 2001г. № 26н, где сказано, что стоимость основных средств, которые выбывают или постоянно не используются для производства продукции, надо списывать с бухгалтерского учета. Доходы и расходы, связанные с выбытием основных средств, зачисляются на счет 91 «Прочие доходы и расходы» в качестве операционных.
На балансе основные средства числятся по остаточной стоимости, которая определяется так:
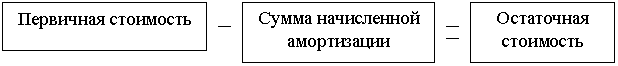
Новым планом счетов и инструкцией по его, применению изменён порядок учета операций выбытию основных средств. В связи с исключением из нового Плана счетов счета 47 « реализация и прочие выбытие основных средств» операции по выбытию отражаются в учете с использованием счета 91 « прочие доходы и расходы».
Для выбытия объектов основных средств(продажи, списания, частичной ликвидации, передачи безвозмездно и др.» к счету 01, может открываться субсчет « выбытие основных средств» операции по выбытию основных средств отражаются в учете следующими записями:
Д сч.01 – субсчет « выбытие основных средств»
К сч 01
- списывается первоначальная стоимость выбывающего объекта основных средств;
Д сч. 02 К сч. 01 субсчет
- списывается сумма накопленной амортизации по выбывающему объекту;
Д сч. 51, 62, 10 К сч. 91 субсчет1 « прочие доходы»
- отраженны поступления, связанные с продажей и прочим списанием основных средств;
Д сч 91 субсчет 2 К сч. 23, 70, 69 и др.
- отражены расходы, связанные с продажей, выбытием и прочим списанием основных средств:
Д сч. 91 субсчет 2 К сч. 01 субсчет
- списывается остаточная стоимость выбывающего объекта по окончании процедуры выбытия.
Для учета налога на добавленную стоимость при реализации объектов основных средств к счету 91 может быть открыт отдельный субсчет «Налог на добавленную стоимость».
ЦИТТАУ (Zittau) , город на юго-востоке Германии, земля Саксония, на р. Нейсе. 34 тыс. жителей (1991). Машиностроение, пищевкусовая, текстильная промышленность.
"ДВИЖЕНИЕ 26 ИЮЛЯ" , революционное движение на Кубе. Сформировалось в ходе борьбы против диктатуры Батисты, начавшейся штурмом Монкады 26 июля 1953. Движение 26 июля существовало в 1953-61; самораспустившись, вошло в состав Объединенных революционных организаций.
МИКРОЭЛЕМЕНТЫ , в биологии - химические элементы (Al, Fe, Cu, Mn, Zn, Mo, Co, I и др.), содержащиеся в организмах в низких концентрациях (обычно тысячные доли процента и ниже) и необходимые для их нормальной жизнедеятельности. В организм растений поступают из почвы, в организм животных и человека - с пищей. Входят в состав ряда ферментов, витаминов, гормонов, дыхательных пигментов. Влияют на рост (Mn, Zn, I - у животных), размножение (Mn, Zn - у животных, B, Mn, Cu, Mo - у растений), кроветворение (Fe, Cu, Co) и т. д. Недостаток или избыток микроэлементов приводит к нарушению обмена веществ. Микроэлементы используют для повышения урожайности сельскохозяйственных культур (микроудобрения) и продуктивности сельскохозяйственных животных (добавки микроэлементов к кормам).