Перед бухгалтерским учетом производственных запасов стоят следующие задачи:
– контроль за сохранностью запасов на складах;
– контроль за состоянием складских запасов;
– документальное оформление всех операций по поступлению и расходу производственных запасов;
– выбор обоснованной учетной политики в отношении метода оценки материалов;
– определение всех затрат, связанных с приобретением запасов;
– списание стоимости израсходованных материалов на затраты предприятия и в себестоимость продукции.
Для обеспечения учета материалов на должном уровне должны соблюдаться определенные условия:
– хранение материалов должно осуществляться в складских помещениях, приспособленных к определенным их видам;
– прием и отпуск ценностей должны измеряться, для чего склады должны обеспечиваться весоизмерительными приборами;
– с работниками складов необходимо заключать договоры о материальной ответственности.
2. Классификация производственных запасов.
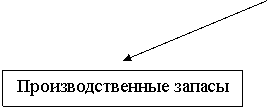
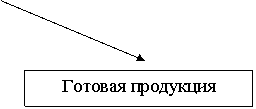
Все запасы предприятия можно разделить на три группы (рис. 1).
| |||||||
 |  |  | |||||
||
СТАНИСЛАВ , название г. Ивано-Франковск на Украине до 1962.
ШАИ (др .-егип. судьба), в египетской мифологии божество-хранитель человека, бог доброй судьбы, изобилия и богатства. Почитался также как бог-покровитель виноградарства. Культовый центр - город Шасхотеп на западном берегу Нила.
РЕЕСТР (польск . rejestr, от ср.-век. лат. regestrum, registrum - список, перечень),1) список, перечень, опись.2) Книга для регистрации деловых документов, имущества и т. п.