
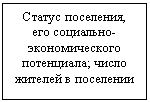
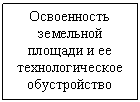
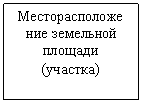
Рисунок 1. Схема принципиальных подходов к формированию платы за землю.
Налог на имущество граждан включает плату за строения, помещения, сооружения и транспортные средства физических лиц, налог на строения, помещения и сооружения уплачивается гражданами по ставке не превышающей 0,1% от их инвентаризационной стоимости, а налог на транспортные средства взимается в зависимости от мощности мотора на основании сведений, предоставляемых в налоговые органы организациями, осуществляющими регистрацию транспортных средств. Налоговый регламент формирования суммы налога с имущества физических лиц представлен рисунком 2.
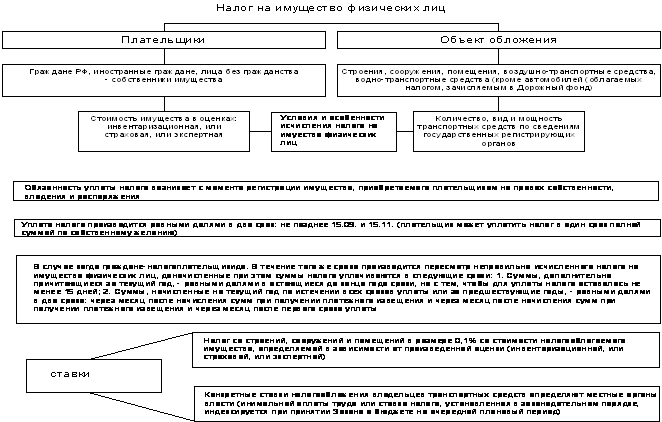
Рисунок 2. Схема налогового регламента формирования суммы налога с имущества физических лиц .
Расчеты по налогу на рекламу
Расчеты по налогу на рекламу производятся в соответствии с Федеральным законом от 18.07.1995 г. № 108-ФЗ «О рекламе» (в редакции последующих законов) и законами субъектов РФ.
Реклама это распространяемая в любой форме, с помощью любых средств информация о юридическом лице, товарах, идеях и начинаниях (рекламная информация), которая предназначена для неопределенного круга лиц и призвана формировать или поддерживать интерес к этому юридическому лицу, товарам, идеям и начинаниям и способствовать реализации товаров, идей и начинаний;
Плательщиками налога на рекламу являются организации независимо от форм собственности и ведомственной принадлежности, имеющие, согласно законодательству РФ статус юридических лиц, филиалы и другие аналогичные подразделения организаций, имеющие отдельный баланс, расчетный или иной счет, а также иностранные юридические лица.
Объектом налогообложения является стоимость работ и услуг по изготовлению и распространению рекламы собственной продукции (работ, услуг), включая работы, осуществляемые рекламодателями самостоятельно.
Ставка налога на рекламу устанавливается местными органами власти в размере, не превышающем 5% от стоимости (величины фактических затрат) рекламных работ и услуг у рекламодателя.
Налог на рекламу исчисляется исходя из установленной ставки налога и стоимости рекламных работ (услуг), определяемой исходя из фактически произведенных расходов в действующих ценах и тарифах без налога
на добавленную стоимость.
Если рекламодатель производит рекламные работы самостоятельно, то стоимость таких работ для целей налогообложения определяется исходя из фактически произведенных прямых затрат (материальные затраты, затраты на заработную плату, амортизационные отчисления и другие
СОЦИАЛИЗАЦИЯ (от лат . socialis - общественный), процесс усвоения человеческим индивидом определенной системы знаний, норм и ценностей, позволяющих ему функционировать в качестве полноправного члена общества; включает как целенаправленное воздействие на личность (воспитание), так и стихийные, спонтанные процессы, влияющие на ее формирование. Изучается философией, психологией, социальной психологией, социологией, историей и этнографией, педагогикой, теологией.
НАПЛАВНОЙ МОСТ , мост на плавучих опорах (понтонах, плотах, баржах). Наводится на широких и глубоких реках, когда устройство моста на постоянных опорах сложно технически и нерентабельно.
ПЕХОТА , старейший род сухопутных войск. Пехота зародилась в глубокой древности, большое развитие получила в Др. Греции и особенно в Др. Риме, где делилась на легкую, среднюю и тяжелую. В древнерусском государстве войска почти исключительно состояли из пехоты (лишь в 15 в. важное значение приобрела конница). В большинстве государств пехота делилась на тяжелую и легкую (егеря, вольтижеры и др.). С появлением новых родов войск удельный вес пехоты снизился ( к кон. 1-й мировой войны) до 40-50%. В кон. 20 в. остается самым многочисленным родом войск. В ряде государств имеется пехота моторизированная, воздушно-десантная, морская и др.