Формирование учётной политики предприятия
Формирование рыночной экономики, наличие разных форм собственности, расширение международных экономических связей украинских предпринимателей является основой для внедрения в организацию бухгалтерского учёта учётной политики, которую предприятие определяет самостоятельно.
Учётная политика – это совокупность принципов, методов и процедур, которые используются предприятием для составления и подачи финансовой отчётности, т.е. это выбор самим предприятием определённых и конкретных методик, формы и техники ведения бухгалтерского учёта, выходя с действующих нормативных актов и особенностей деятельности предприятия.
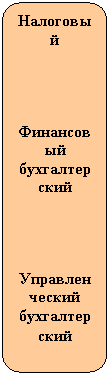
Существование разных видов учёта вызвано максимально удовлетворить интересы разных групп пользователей учётной информации, что, в свою очередь, определяет особенности учётной политики (см. рис. 2.1). Кроме того, существенным фактором выделяются не только интересы пользователей отчётности, но и тех, кто её составлял.
|
Пользователи учётной информации |
Виды учёта |
Учётная политика |


|
ПАТРИК (Patricius) (ок . 389 - ок. 461), христианский монах, епископ с 432. "Апостол Ирландии", где он проповедовал Евангелие и основал множество церквей и монастырей. Память в Католической церкви 17 марта.
ЕВНОИК (Евник) Севастийский (ум . ок. 320), один из сорока севастийских мучеников.
ЭРЛЕНМЕЙЕР (Erlenmeyer) Эмиль (1825-1909) , немецкий химик-органик. Установил строение многих органических соединений, главным образом спиртов и карбоновых кислот; синтезировал некоторые а-аминокислоты (напр., тирозин, 1883); ввел в лабораторную практику коническую колбу (колба Эрленмейера, 1859) и газовая печь для элементного анализа.