В соответствии с Положением по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/98), незавершенное производство оценивается тремя способами:
1) по нормативной (плановой) себестоимости;
2) по прямым статьям расходов;
3) по стоимости израсходованных материалов, сырья, полуфабрикатов.
Проблема оценки незавершенного производства может быть упрощена при использовании нормативного метода. Если для различных видов изделий специалисты предприятия рассчитали с помощью персонального компьютера зависимость нарастания их себестоимости по времени изготовления, то сравнительно просто определить затраты на каждый образец, зная на какой стадии производственного процесса он находится.
Пример.
Предположим, что:
¯ производственная себестоимость одного образца готового изделия составляет 53 руб.;
¯ на изготовление каждого образца изделия затрачивается 8 дней;
с помощью нормативного метода определена и построена графическая зависимость себестоимости (С) изделия от начала производства до полной его готовности
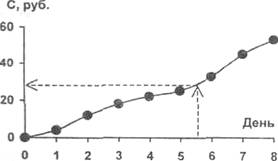
По графику в любой момент времени процесса изготовления изделия легко установить стоимость конкретного незавершенного образца.
За рубежом для облегчения принятия решений практикуется простой способ оценки незавершенного производства: производственная себестоимость любого не законченного образца принимается равной 50% себестоимости готового изделия, независимо от стадии его готовности.
IX Формирование цены продукции на основе ее себестоимости. Коэффициент рентабельности
Себестоимость продукции — совокупность затрат на её производство и реализацию — может служить основой для формирования цены. В проблеме ценообразования себестоимость должна рассматриваться в тесной связи с состоянием, цен на рынке аналогичной продукции. Если себестоимость продукции предприятия выше цены на рынке, то выходить на рынок нет смысла. Необходимо пересмотреть свои затраты 1 разработать мероприятия по их снижению. (Выше мы отмечали, что иногда для завоевания рынка фирма сознательно идя на убытки, но, выйдя на рынок, пересматривает свои затраты).
ФИНАНСОВЫЕ РЕФОРМЫ 1860-х гг . в России, преобразования финансовой системы: сосредоточение государственных доходов в Государственном казначействе, централизация финансового контроля, публикация росписи государственных доходов и расходов, замена винного откупа акцизом, учреждение Государственного банка.
ЧЕРНОВИЦКАЯ ОБЛАСТЬ , на Украине. 8,1 тыс. км2. Население 939 тыс. человек (1991).
ЦЕХ (Zech) Пауль (1881-1946) , немецкий поэт. Представитель экспрессионизма. Книги стихов "От Кресси до Марны" (1916), "Голгофа", "Звездное трио" (обе 1919) и др. При нацистах провел год в тюрьме, умер в эмиграции в Латинской Америке.